Entre PEA et assurance vie, le duel ressemble moins à un match qu’à un choix de terrain. L’un joue la performance boursière sur le long terme, l’autre maîtrise l’art de la diversification et de la souplesse patrimoniale. En 2026, avec des marchés qui peuvent accélérer… puis corriger sans prévenir, le bon placement financier dépend surtout de vos objectifs financiers, de votre tolérance au risque, et de votre horizon de placement. Investir pour faire grossir un capital, préparer des revenus futurs, ou organiser une transmission : même mot “épargne”, stratégies très différentes.
PEA ou assurance vie : commencer par clarifier ses objectifs financiers
Avant de comparer la fiscalité ou le rendement, il faut poser la question qui compte : “À quoi doit servir cette épargne ?”. Un même montant n’a pas le même rôle s’il vise un achat immobilier, une retraite confortable ou une stratégie patrimoniale plus large.
Le réflexe simple : projet, délai, niveau de risque
Imaginez Karim, 34 ans, cadre, qui met 300 € par mois de côté. Il veut booster son capital sur 10 ans, mais garder une réserve mobilisable si la vie accélère (voiture, bébé, opportunité pro). Dans son cas, opposer PEA et assurance vie n’aide pas : il doit répartir selon l’usage.
Pour éviter les choix “au feeling”, partez de ce trio :
- Votre horizon de placement : 3 ans, 8 ans, 15 ans, ça change tout
- Votre tolérance au risque : dormir tranquille ou accepter la volatilité
- Votre objectif : performance, flexibilité, transmission, revenus futurs
Une fois ces trois points posés, la comparaison devient mécanique et beaucoup plus sereine.
Pourquoi la mauvaise enveloppe coûte cher (même avec un bon fonds)
Un investisseur peut choisir un excellent ETF… dans une enveloppe inadaptée, et se retrouver coincé au moment où il a besoin de cash. Exemple fréquent : ouvrir un PEA pour un projet à 2-3 ans, puis devoir retirer avant 5 ans. Résultat : clôture du plan et taxation moins avantageuse.
À l’inverse, mettre toute son épargne dynamique dans une assurance vie très chargée en frais peut rogner la performance année après année. La leçon est simple : la stratégie compte autant que les supports.
PEA en 2026 : le meilleur moteur de rendement pour les actions européennes
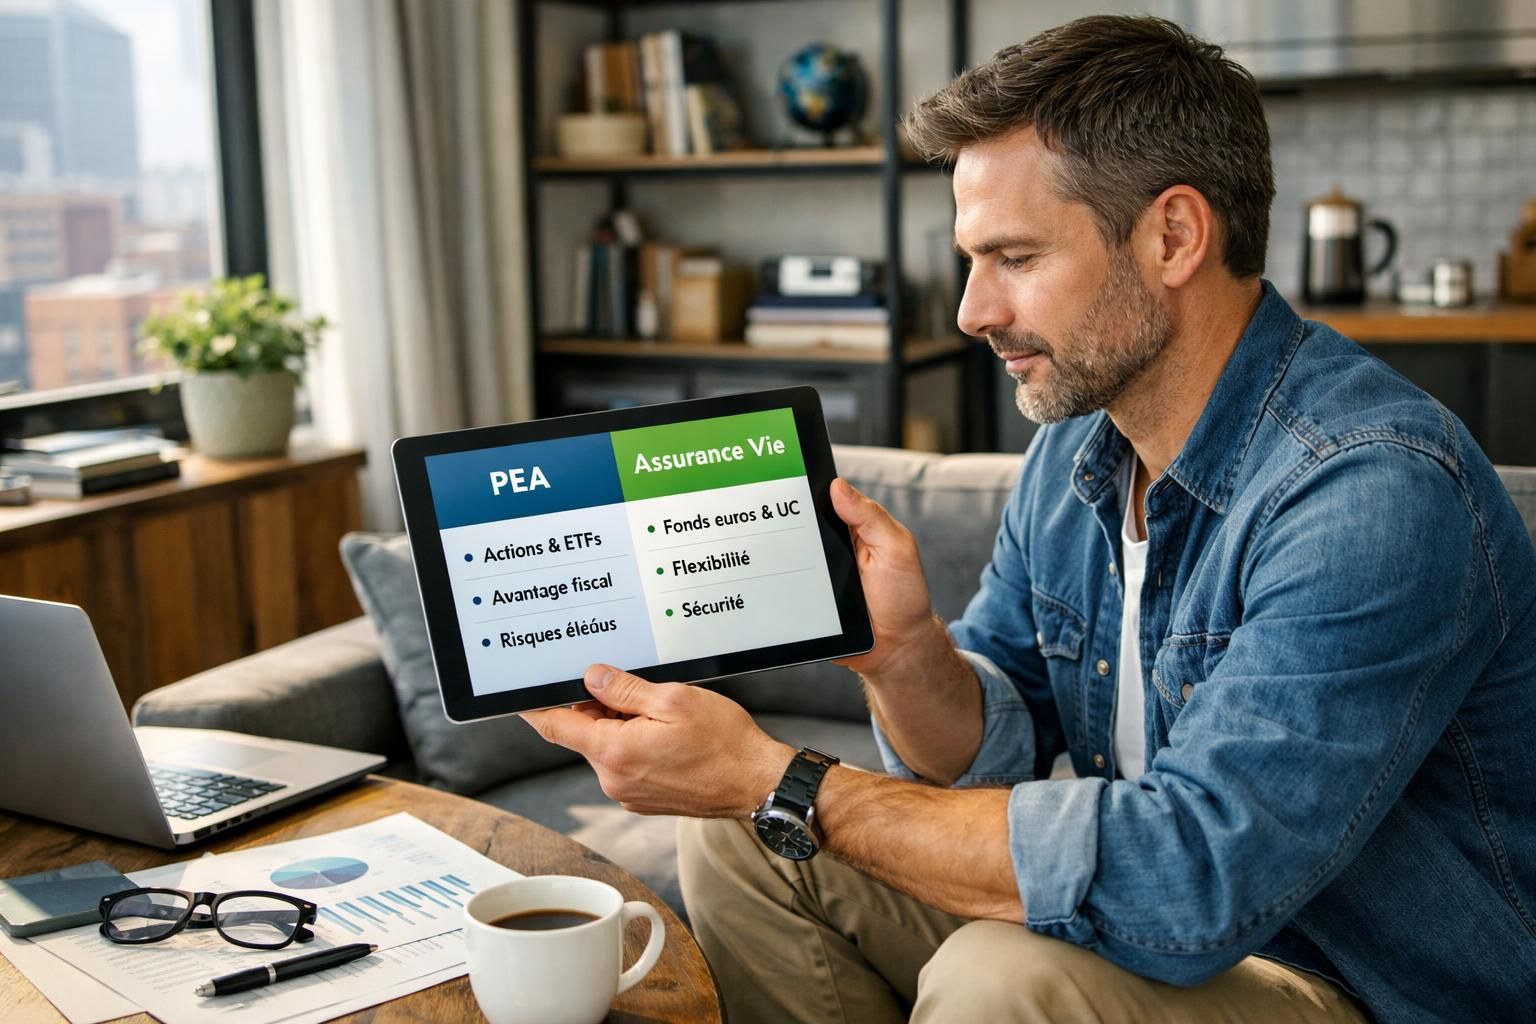
Le PEA vise clairement l’investissement en Bourse, avec un cadre réglementé et une promesse attractive : une fiscalité allégée si vous jouez la durée. C’est l’enveloppe qui parle à ceux qui veulent construire un capital “musclé” sur les marchés.
Ce qu’on peut mettre dedans (et ce qu’on ne peut pas)
Le terrain de jeu du PEA reste centré sur l’Europe : actions d’entreprises européennes et supports éligibles (OPC, certains ETF). Concrètement, si votre conviction, c’est “je veux profiter du potentiel des marchés européens”, le PEA colle parfaitement.
En revanche, si vous voulez panacher facilement avec de l’immobilier papier, des obligations mondiales ou des thématiques internationales très larges, vous risquez de trouver le cadre plus étroit qu’une assurance vie multisupport.
Fiscalité du PEA : l’avantage net après 5 ans
Le PEA se distingue par un marqueur simple : après 5 ans, les gains sortent avec une exonération d’impôt sur le revenu (les prélèvements sociaux restent dus). Avant 5 ans, la sortie est moins favorable et tout retrait peut entraîner la clôture du plan, ce qui impose une vraie discipline.
Karim, lui, a pris une décision tactique : ouvrir tôt même avec de petits montants, juste pour “prendre date”. C’est souvent une bonne approche quand l’objectif est la performance à long terme.
Plafond, contraintes, et vraie vie : ce que ça change
Le PEA n’est pas un puits sans fond : le plafond de versements est de 150 000 € (et jusqu’à 225 000 € en cumulant PEA et PEA-PME). Pour un couple, la logique est “par personne”, ce qui permet d’organiser une stratégie à deux.
À retenir aussi : le PEA assume le risque de marché. Si la Bourse recule, votre capital peut baisser, surtout sur un horizon court. La bonne nouvelle ? Sur 10-15 ans, la volatilité devient souvent un bruit de fond… à condition de tenir le cap.
Assurance vie : la championne de la diversification et de la flexibilité patrimoniale
L’assurance vie joue un autre rôle : un contrat “couteau suisse” pour piloter son placement financier dans le temps. Elle séduit ceux qui veulent moduler le risque, sécuriser une partie du capital, organiser des rachats, et penser transmission.
Fonds euros et unités de compte : piloter son risque sans se raconter d’histoires
La force de l’assurance vie, c’est l’architecture : d’un côté le fonds en euros (capital garanti, rendement plus modéré), de l’autre les unités de compte (UC), beaucoup plus vastes, mais sans garantie. C’est ici que la diversification prend tout son sens.
Pour un profil prudent, la poche sécurisée sert de ceinture. Pour un profil plus offensif, les UC peuvent prendre le relais, avec des supports actions, ETF, immobilier papier, obligataire… Une même enveloppe, plusieurs vitesses.
Pour construire une allocation lisible, partez d’une base simple :
- Une poche de sécurité pour vos imprévus et projets proches
- Une poche dynamique pour chercher du rendement sur le long terme
- Une poche de diversification (immobilier papier, obligations, thématiques) pour lisser les cycles
Ce découpage évite les décisions émotionnelles quand les marchés font du yo-yo.
Fiscalité de l’assurance vie : le cap des 8 ans et l’abattement
Côté fiscalité, l’assurance vie devient particulièrement intéressante après 8 ans : les gains retirés profitent alors d’un abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple). Pour ceux qui envisagent des retraits progressifs à l’approche de la retraite, c’est un vrai levier.
Karim l’a compris : il peut organiser des rachats partiels, plutôt que de sortir une grosse somme d’un coup. Résultat : plus de contrôle, et souvent une facture fiscale mieux maîtrisée.
Transmission : l’arme patrimoniale que le PEA ne copie pas
Quand il s’agit de protéger ses proches, l’assurance vie marque des points. Les versements effectués avant 70 ans peuvent être transmis avec un abattement de 152 500 € par bénéficiaire (puis taxation selon les tranches). C’est un mécanisme à part, souvent utilisé pour “dessiner” une transmission plus fine.
Le PEA, lui, est clôturé au décès et réintègre l’actif successoral. Autrement dit : excellent pour investir, moins souple pour organiser l’après.
Pour creuser la logique fonds euros/UC et la mécanique des rachats :
PEA vs assurance vie : les différences qui font vraiment pencher la balance
À niveau de connaissances égal, la décision se joue souvent sur quatre critères : horizon de placement, univers d’investissement, disponibilité de l’épargne, et stratégie patrimoniale. Le reste (supports précis, allocations) vient ensuite.
Disponibilité de l’épargne : la liberté contre la discipline
Le PEA récompense ceux qui tiennent 5 ans sans toucher. L’assurance vie, elle, autorise des retraits partiels sans “casser” le contrat. Dans la vraie vie, cette différence compte : un imprévu, une opportunité, un projet qui avance plus vite que prévu… ça arrive.
Si votre épargne doit rester accessible, l’assurance vie prend l’avantage. Si votre priorité est d’éviter toute tentation de “piocher”, la rigidité du PEA peut presque devenir une qualité.
Rendement potentiel : deux philosophies, une même exigence
Un PEA investi en actions peut viser un rendement élevé sur le long terme, avec de la volatilité assumée. Une assurance vie peut viser pareil via les UC, mais les frais de gestion peuvent peser selon les contrats. Ce n’est pas un détail : sur 10 ans, quelques dixièmes de points changent la trajectoire.
Le vrai sujet n’est pas “qui gagne ?”, mais “quel couple rendement/risque est cohérent avec votre tempérament ?”. Un bon investissement est celui qu’on tient quand ça secoue.
Frais : là où il faut être lucide (sans devenir parano)
Le PEA supporte surtout des frais de transactions (achat/vente). L’assurance vie peut cumuler frais de gestion, parfois frais sur versement ou arbitrage selon les contrats. Certains contrats en ligne limitent fortement ces coûts, ce qui change l’équation.
Avant de signer, vérifiez ces points :
- Frais de gestion sur le contrat et sur les supports
- Frais d’arbitrage (ou leur absence)
- Frais d’entrée/sortie éventuels
- Accès aux ETF et supports diversifiés
Ce contrôle rapide évite les mauvaises surprises et rend la performance plus “propre”.
Pour une comparaison visuelle et des exemples concrets PEA vs assurance vie :
La stratégie gagnante : cumuler PEA et assurance vie sans se disperser
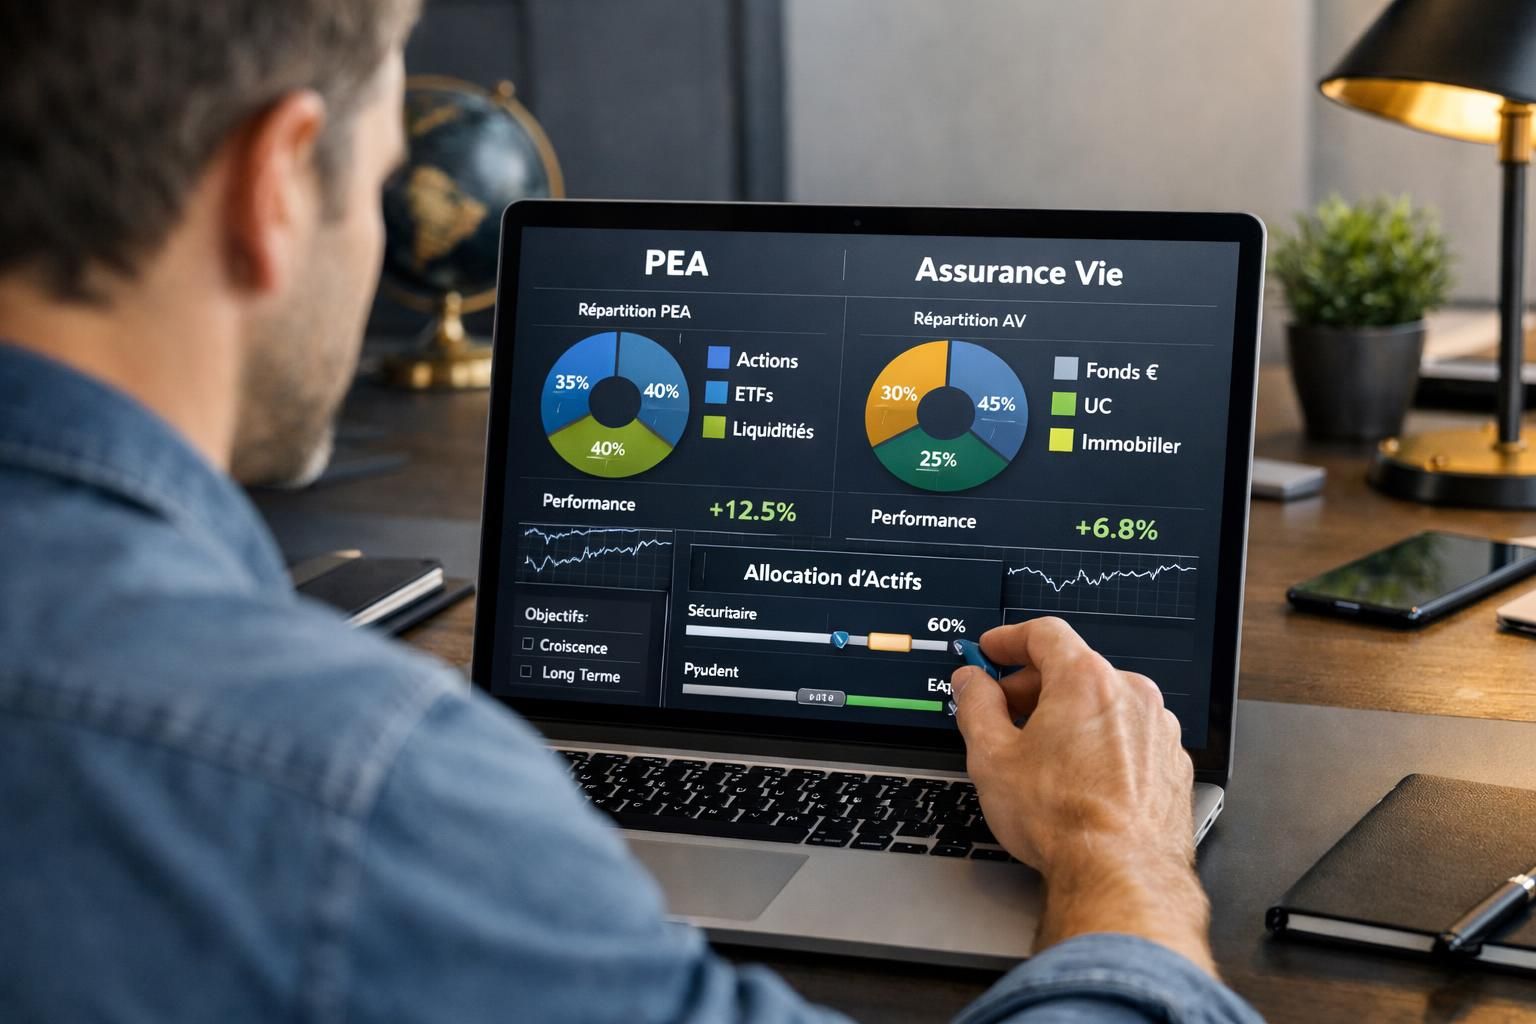
Dans beaucoup de patrimoines, la meilleure réponse n’est pas “l’un ou l’autre”, mais “les deux, chacun à sa place”. L’idée est simple : un moteur pour la performance actions, et une base polyvalente pour la flexibilité, la gestion du risque et la transmission.
Un exemple de plan lisible (et réaliste) pour un actif de 30-45 ans
Karim choisit une stratégie en deux étages. Il met son effort long terme dans le PEA, et conserve une assurance vie pour la réserve stratégique et les projets modulables. Il ne cherche pas la perfection, il cherche la cohérence.
Une répartition simple à adapter selon votre profil :
- PEA : poche actions européennes long terme, avec ETF pour limiter les coûts
- Assurance vie : fonds euros + UC diversifiées (monde, immobilier papier, obligataire) selon votre risque
- Liquidités : matelas de sécurité sur compte rémunéré pour éviter de vendre au mauvais moment
Avec ce mix, chaque euro a une mission, et votre stratégie devient beaucoup plus robuste.
Les erreurs classiques à éviter quand on combine les deux
Le piège n°1, c’est de multiplier les supports sans logique. Le piège n°2, c’est d’avoir deux enveloppes qui font exactement la même chose. Le but est d’obtenir une complémentarité, pas un doublon.
Les faux pas les plus fréquents :
- Retirer trop tôt d’un PEA et perdre l’intérêt fiscal
- Sur-sécuriser une assurance vie et s’étonner d’un rendement mou
- Ignorer les frais sur la durée et laisser la performance se faire grignoter
- Confondre diversification et accumulation de produits similaires
Éviter ces quatre erreurs, c’est déjà prendre une longueur d’avance.
Choisir son placement financier : la check-list finale avant d’ouvrir un PEA ou une assurance vie
La dernière étape consiste à valider la cohérence globale : objectif, durée, risque, fiscalité, et simplicité d’exécution. À ce stade, vous ne cherchez plus “le meilleur produit”, vous cherchez le meilleur choix pour votre vie.
Avant de vous lancer, passez ce filtre rapide :
- Objectif : performance actions, projet, retraite, transmission ?
- Horizon de placement : pouvez-vous immobiliser 5 ans (PEA) ou viser 8 ans (assurance vie) ?
- Risque : votre allocation survivra-t-elle à une baisse marquée des marchés ?
- Diversification : avez-vous une exposition cohérente (Europe, monde, immobilier, obligations) ?
- Fiscalité : votre stratégie de retraits est-elle prévue à l’avance ?
Si toutes les cases sont alignées, le choix entre PEA et assurance vie devient évident… et surtout durable.